
Dans cet article, on oublie les SCPI à 4-5 % brut et les investissements « clé en main » marketés pour les pigeons.
Ici, on parle de véritable cashflow, de biens physiques, et d’une stratégie à double effet levier : achat malin + réinvestissement systématique.
Résultat : rentabilités nettes au-dessus de 10 %, parfois même 35 %, avec des exemples concrets à l’appui.
Suis moi sur Insta pour découvrir mes bons plans en avant première
🚀 Les infos clés pour les investisseurs pressés
- Aucune SCPI ni projet clé en main ici, que du dur, du concret, du rentable.
- Stratégie : acheter bas, rénover intelligemment, louer fort, et réinvestir le cashflow.
- Exemples actuels de maisons à 4000 € ou ateliers à 18000 € transformables en cash machine.
- Rentabilités calculées avec impôts fonciers, travaux, aides, loyers nets : +12 % net.
- Objectif : patrimoine scalable, pas un simple complément de revenus.
Pourquoi viser plus de 10 % de rentabilité nette ?
Parce que personne ne devient libre à 5 % brut.
À 5 % brut, après charges, foncier, vacance locative, assurance, gestion… il reste à peine de quoi se payer un kebab à la fin de l’année. Et dans 80% des cas, vous allez devoir mettre de votre poche pour payer le prêt et les frais.
Voici la réalité :
| Type d’investissement | Rentabilité annoncée | Rentabilité réelle | Cashflow mensuel |
|---|---|---|---|
| SCPI grand public | 5 % brut | 3 % net | 0 € (souvent fiscalisé à mort) |
| Coliving clés en main | 7 % brut | 4,5 % net | 50 à 100 €/mois |
| Immeuble acheté malin | 12 % brut | 10-12 % net | 100 à 300 €/mois |
| Maison à rénover + aides | 15 % brut | 12-14 % net | 1000 €/mois et plus |
👉 La différence entre les riches et les autres : le réinvestissement du cashflow pour enclencher un effet boule de neige.
🧱 Exemple 1 : Maison à 4000 €, rénovation subventionnée
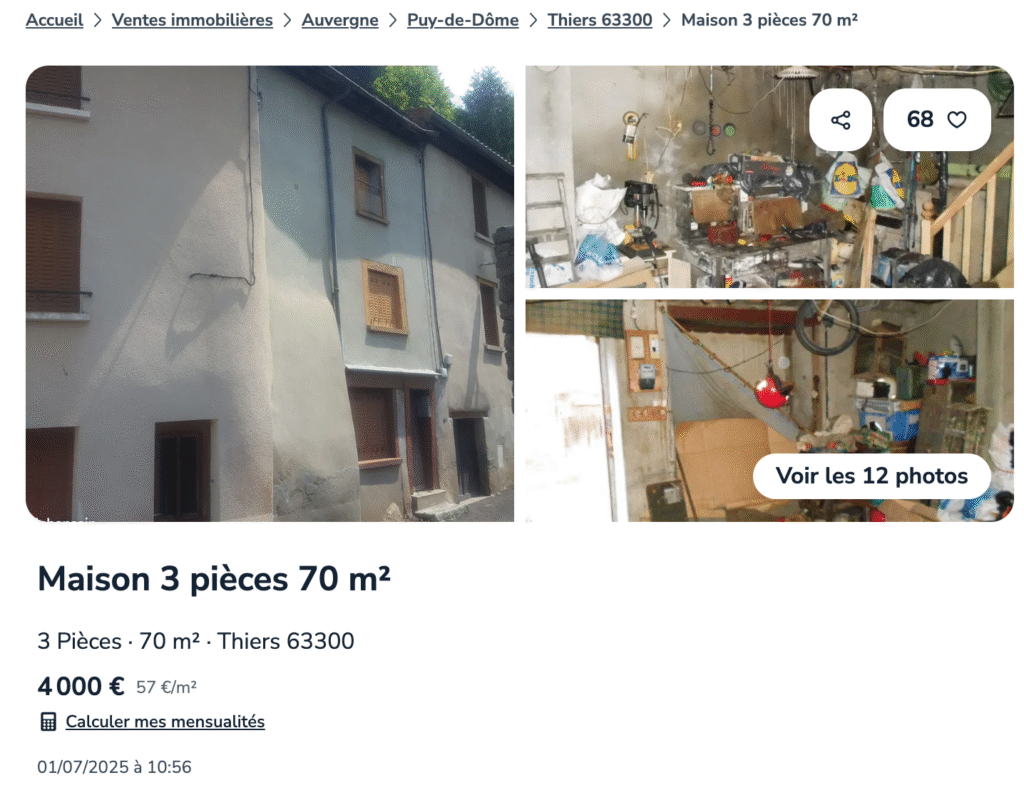
📍 Le bien
- Type : Maison mitoyenne
- Prix d’achat : 4000 €
- Travaux lourds (toiture, chauffage, isolation) : 7000 à 15000 € via ANAH
- Finitions (cuisine, sdb, sols, peinture) : 20000 €
- Budget total : Environ 40000 €
💸 Le loyer
- Loyer mensuel : 550 €
- Impôts fonciers : 500 €/an
📈 Calcul de la rentabilité
- Revenu locatif annuel : 550 x 12 = 6600 €
- Revenu net après foncier : 6600 – 500 = 6100 €
- Investissement total : 40000 €
- Rentabilité nette : (6100 / 40000) x 100 = 15,25 %
💬 Une maison rénovée à neuf, louée au prix du marché, pour moins cher qu’une voiture neuve. Et qui rapporte de l’argent chaque mois.
🧱 Exemple 2 : Ancien atelier à transformer en loft
📍 Le bien
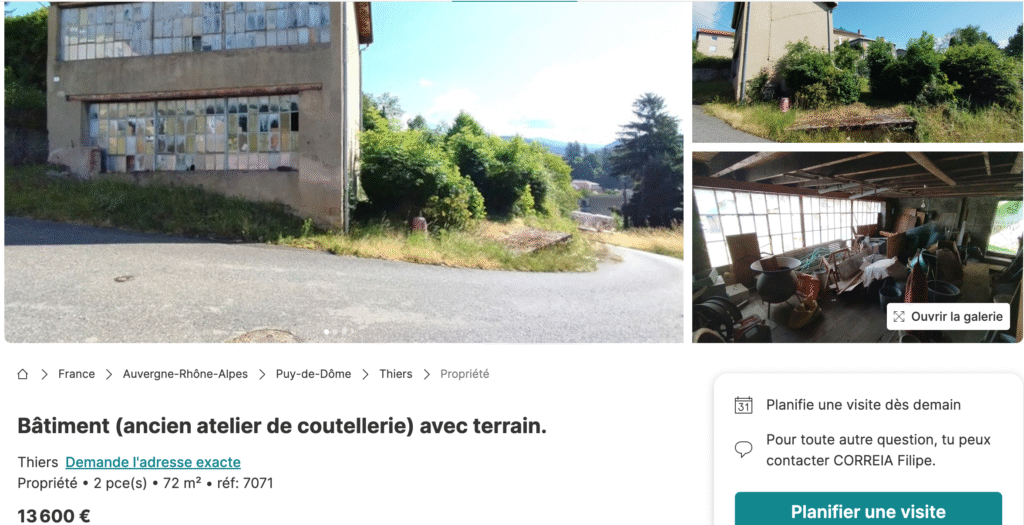
- Type : Ancien atelier, surface brute 155 m² + jardin 195 m²
- Prix avec frais de notaire : 18000 €
- Travaux estimés : 50000 € (avec aides ANAH incluses)
- Budget total : 68000 €
💸 Scénario locatif classique
- Loyer mensuel possible : 900 €
- Loyer annuel : 10800 €
- Rentabilité nette estimée : (10800 / 68000) x 100 = 15,88 %
💸 Scénario saisonnier
- Tarif nuitée : 200 €
- Nuitées annuelles (hypothèse basse) : 120
- CA saisonnier annuel : 200 x 120 = 24000 €
- Rentabilité brute saisonnière : (24000 / 68000) x 100 = 35,29 %
💬 Même avec 3 mois de vacance, la saisonnalité explose les compteurs.
🔁 La méthode derrière tout ça
Voici la stratégie que j’applique et partage :
- Trouver un bien très sous-coté (petite ville, travaux, atypique).
- Mobiliser les aides publiques (ANAH, bonus rénovation, etc.).
- Faire les travaux avec un budget maîtrisé.
- Louer à un bon prix, en tension locative ou via niche (meublé, saisonnier, colocation).
- Générer du cashflow positif net d’impôt.
- Réinvestir ce cashflow dans un nouveau bien chaque année.
🎯 En 5 à 10 ans, vous aurez un patrimoine autofinancé de plusieurs centaines de milliers d’euros.
📚 FAQ – Ce qu’on me demande souvent
1. Est-ce légal d’acheter une maison à 4000 € ?
Oui, totalement. Ce sont souvent des biens dans des zones rurales ou des petites villes en décroissance démographique. Il faut avoir l’œil et être rapide.
2. Est-ce que c’est difficile d’obtenir les aides ANAH ?
Pas si vous respectez les conditions. Il faut monter un dossier complet, passer par un accompagnateur MonAccompagnateurRénov, et respecter des plafonds de ressources et de loyers selon le type d’aide.
3. Peut-on faire gérer ce type de bien à distance ?
Oui, à condition d’avoir :
- Une agence locale fiable ou un concierge Airbnb
- Un bien en bon état qui ne génère pas d’appels toutes les semaines
- Une stratégie claire (location nue, meublée, saisonnière)
4. Et si j’ai peur de me planter ?
Alors suivez les prochains exemples publiés chaque semaine ici, avec :
- Chiffrages précis
- Photos des biens
- Évolutions de travaux
- Retour sur mise en location et gestion
Vous apprendrez en regardant concrètement ce qui marche, sans storytelling bullshit.
En conclusion
Ce que je vous montre ici, c’est qu’on peut investir à plus de 12 % de rentabilité nette, sans être millionnaire, sans formation miracle, et sans attendre 30 ans pour un retour.
Le secret :
👉 Acheter bas, rénover intelligemment, louer efficacement, et recommencer.
Et si vous le faites chaque année, avec méthode et rigueur, alors vous serez rentier bien avant la retraite.
📆 À venir : des biens concrets chaque semaine
Je m’engage à publier chaque semaine un ou deux nouveaux exemples de biens à forte rentabilité, avec :
- Photos
- Chiffrages
- Aides disponibles
- Options de location (nue, meublée, saisonnière)
- Rentabilité calculée
Abonnez-vous ou mettez ce site en favori, car l’immobilier à cashflow, c’est ici que ça se passe.
Mes derniers articles sur l’argent et l’indépendance financière
- Mon expatriation à Gozo : paradis rural ou galère logistique ? 🏝️
- Expatriation en Estonie : avantages et inconvénients (29 points) 🇪🇪
- Investir dans l’immobilier à 12 % de rentabilité : les preuves 🏠💰
- Augmenter son DA de 7 à 30 en 1 semaine : j’ai testé pour vous.
- Quel est le meilleur hébergeur pour vendeur de liens ? 🌐🔗